$544. Questo è il prelievo medio sulle piattaforme di criptovalute al dettaglio argentine come Lemon Wallet. Il trasferimento mediano è tra $150 e $270—più vicino ai soldi per l'affitto che a un cambiamento di portafoglio.
Questa cifra cambia l'immagine familiare della fuga di capitali. Il denaro una volta veniva trasferito all'estero tramite banchieri privati e conti complessi. In tutta l'America Latina, i lavoratori e le piccole imprese possono ora farlo da un telefono.
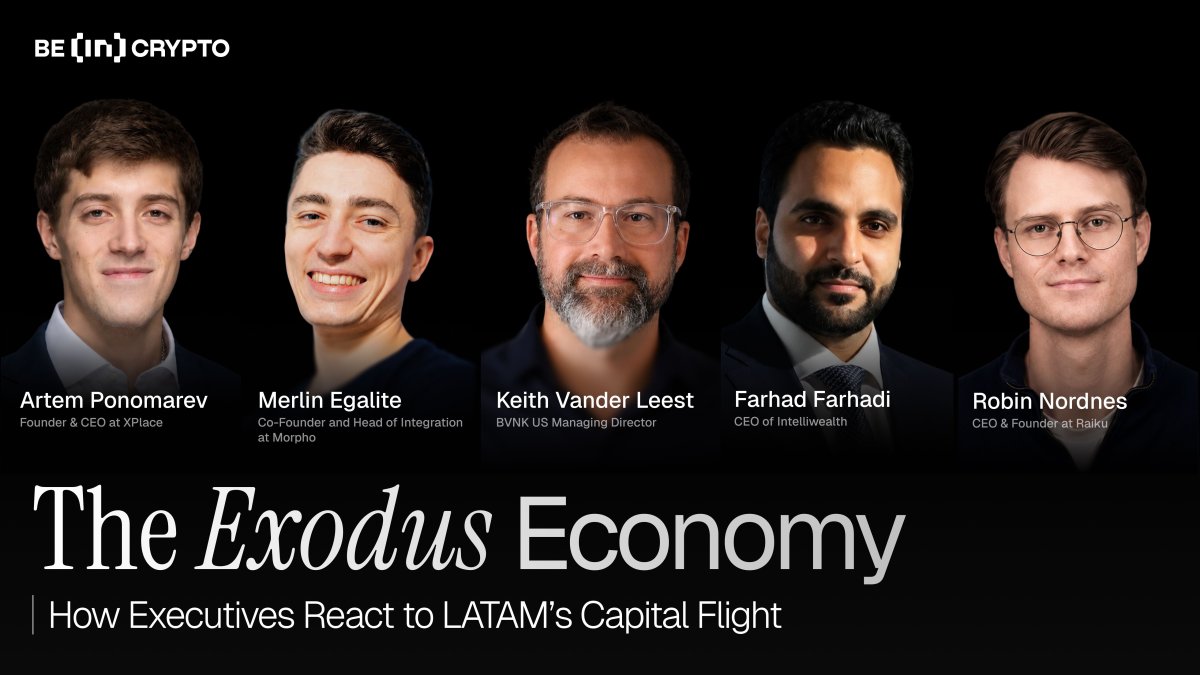
Il rapporto di 23 pagine di BeInCrypto Intelligence, The Exodus Economy, ha tracciato sei percorsi che il denaro prende per uscire dalla regione e ha esaminato 12 prodotti commercializzati come conti in dollari. Abbiamo condiviso i risultati con cinque dirigenti del settore. Le loro risposte pongono una domanda difficile: una volta che i dollari digitali rimuovono l'attrito dall'uscita, cosa potrebbe persuadere quel denaro a tornare?
I risparmiatori stanno pagando per un'uscita
Il Brasile mostra perché i rendimenti da soli non possono spiegare il movimento. Il rapporto fissa i risparmi locali e i dollari a un valore iniziale di 100 nel 2016.
Il tasso di riferimento CDI del Brasile, che genera denaro, è cresciuto a circa 150 nel decennio successivo, mentre i dollari detenuti senza rendimento sono finiti a 99. Eppure, la ricchezza offshore dichiarata dai brasiliani ha raggiunto un valore stimato di $654 miliardi nel 2024.
L'Argentina mostra il rischio che stavano cercando di evitare. Lo stesso calcolo dei risparmi locali è terminato a 44. Dalla linea di partenza nel 2016, nessuno sapeva quale paese avrebbe fornito quale risultato.
“Lo chiamerei un premio assicurativo piuttosto che un premio di paura. Ciò che quegli risparmiatori hanno acquistato non è stato il rendimento, ma la convertibilità e l'opzionalità giurisdizionale. Un deposito di dieci anni ha reso 150 in Brasile e 44 in Argentina, e nel 2016 nessuno sapeva in quale colonna si trovasse.”Farhad Farhadi, CEO di Intelliwealth.
Quell'assicurazione diventa più difficile da contrastare per i governi quando spostare denaro richiede secondi. Robin Nordnes, fondatore e CEO di Raiku, sostiene che la stabilizzazione economica non inverte immediatamente le abitudini formate attraverso crisi ripetute.
“La frizione faceva molto lavoro di ritenzione silenziosa. Se spostare risparmi all'estero richiedeva un banchiere privato e un biglietto aereo, la maggior parte delle persone non si preoccupava. Togli quella frizione e rimanere a casa smette di essere la scelta predefinita. L'Argentina ha fissato il prezzo, ma non ha fissato la memoria. Le politiche si muovono in mesi, e le abitudini si muovono in decenni,”Robin Nordnes, Fondatore & CEO di Raiku
Un'inflazione più bassa può riparare una valuta più velocemente di quanto ripari la fiducia pubblica. L'accesso mobile rende più facile agire sulla vecchia memoria.
Un'etichetta in dollari può ancora nascondere il rischio
I dollari digitali rendono l'uscita più economica, anche se il cambio è raramente uno a uno. La ricerca citata da Farhadi ha trovato che i flussi di stablecoin spesso eludono i controlli sui capitali, mentre il premio pagato per quei dollari tende ad aumentare nelle economie ad alta inflazione.
Dei 12 prodotti con conto in dollari esaminati da BeInCrypto, solo due hanno collocato i saldi dei clienti in depositi bancari statunitensi assicurati. Cinque si sono affidati direttamente a stablecoin e 10 hanno fallito il test di auto-verifica di base del rapporto.
Questo lascia i risparmiatori a scambiare rischi domestici familiari per domande meno visibili riguardo l'emittente, il custode, il diritto legale e le riserve. Un simbolo del dollaro all'interno di un'app non risponde a queste domande.
Il Denaro Continua a Muoversi
Il rapporto ha anche rilevato che oltre il 99% del volume ritirato si è spostato entro 30 giorni. Questi dollari digitali coprono stipendi, fatture, regolamenti con i fornitori e spese quotidiane. Funzionano come binari piuttosto che come caveau.
Keith Vander Leest, direttore generale degli Stati Uniti di BVNK, afferma che la velocità delle transazioni rende visibile quella distinzione.
“Se guardi l'offerta globale di stablecoin rispetto al loro volume, e poi lo confronti con la fiat, il PIL globale e l'offerta di moneta M1, puoi confrontare quei due rapporti e parlare della velocità del denaro. E la velocità dei dollari on-chain è, a seconda delle metriche esatte, circa cento volte più veloce,”Keith Vander Leest, Direttore Generale degli Stati Uniti di BVNK
Le aziende affrontano quindi un secondo problema: come guadagnare sui dollari digitali senza rendere il flusso di cassa imprevedibile. La maggior parte del credito on-chain paga tassi variabili, rendendo difficile per un manager finanziario pianificare.
“Il pezzo mancante affinché le istituzioni adottino completamente un'infrastruttura on-chain era la prevedibilità, poiché i mercati del credito funzionavano quasi interamente su tassi variabili. Quando il rendimento fluttua, non puoi pianificare il flusso di cassa attorno ad esso, portando le aziende a lasciare i dollari digitali inattivi,”Merlin Egalite, Co-Fondatore di Morpho
Le famiglie affrontano un problema di liquidità più grave. La loro protezione può essere detenuta in dollari, mentre l'affitto e la spesa rimangono pagabili in valuta locale.
Artem Ponomarev, fondatore e CEO di XPlace, vede il prestito garantito come un modo per accedere a liquidità senza dover vendere ripetutamente quelle riserve. Avverte che un prestito mal progettato potrebbe cancellare i risparmi che era destinato a preservare.
“Quando i fondi presi in prestito coprono le spese di vita di base, i prodotti devono dare priorità alla protezione contro il ribasso rispetto alla leva. Le piattaforme richiedono limiti LTV chiari, monitoraggio del collaterale in tempo reale e termini di liquidazione conservativi per prevenire che fluttuazioni volatili cancellino risparmi essenziali,”Artem Ponomarev, Fondatore & CEO di XPlace
L'avviso è importante quando un prelievo tipico è di $544. Una liquidazione potrebbe portare via soldi messi da parte per cibo o alloggio.
La casa ora deve guadagnare indietro i soldi
Le cinque risposte descrivono una competizione finanziaria che le istituzioni locali non possono più evitare. Ogni miglioramento nei prodotti in dollari offshore—dal rendimento prevedibile a un credito più facile—rende il denaro detenuto all'estero più utile e alza lo standard per riportarlo a casa.
La stabilità macroeconomica rimane essenziale. I risparmiatori cercheranno anche tassi di cambio trasparenti, proprietà legalmente chiara, custodia indipendente e prova di dove si trova il loro denaro. Il rapporto mostra che molte app offshore sono ancora lontane da questo standard.
I governi dell'America Latina una volta si affidavano in parte all'attrito per mantenere il capitale all'interno dei loro confini. Quell'attrito è in gran parte scomparso. Recuperare il denaro dipenderà da prodotti finanziari che le persone possono verificare e da istituzioni di cui sono disposte a fidarsi di nuovo.
Fonte: BeInCrypto