Un nuovo rapporto di BeInCrypto Intelligence, costruito con dati di mercato da RWA.xyz e feedback dal Consiglio degli Esperti di BeInCrypto, traccia circa 60 miliardi di dollari in asset del mondo reale tokenizzati attraverso più di 7.000 prodotti e 12 classi di asset.
I risultati mostrano un mercato in crescita, ma ancora ristretto.
- Solo 62 asset detengono l'88% del valore totale.Cinque prodotti rappresentano circa la metà del mercato: Figure HELOC, Circle USYC, Tether Gold, BlackRock BUIDL e Justoken JMWH.
- Il divario di attività è altrettanto evidente.Su 1.289 asset tokenizzati valutati sopra i 100.000 dollari, 910 asset del valore di 32,9 miliardi di dollari non hanno mostrato trasferimenti settimanali.
- L'accesso è anche limitato.Il rapporto ha rilevato che il 97% del mercato si trova al di fuori della portata degli investitori al dettaglio statunitensi. Solo circa 1,7 miliardi di dollari sono legalmente accessibili agli investitori al dettaglio statunitensi.
Nel frattempo, le azioni tokenizzate stanno crescendo rapidamente per numero di prodotti, ma il rapporto ha trovato che il 59% dei token azionari fornisce esposizione al prezzo sintetico piuttosto che reale proprietà delle azioni sottostanti.
Questi risultati sollevano una domanda diretta: la tokenizzazione sta fallendo nel fornire liquidità, o il mercato è ancora in una fase iniziale di infrastruttura?
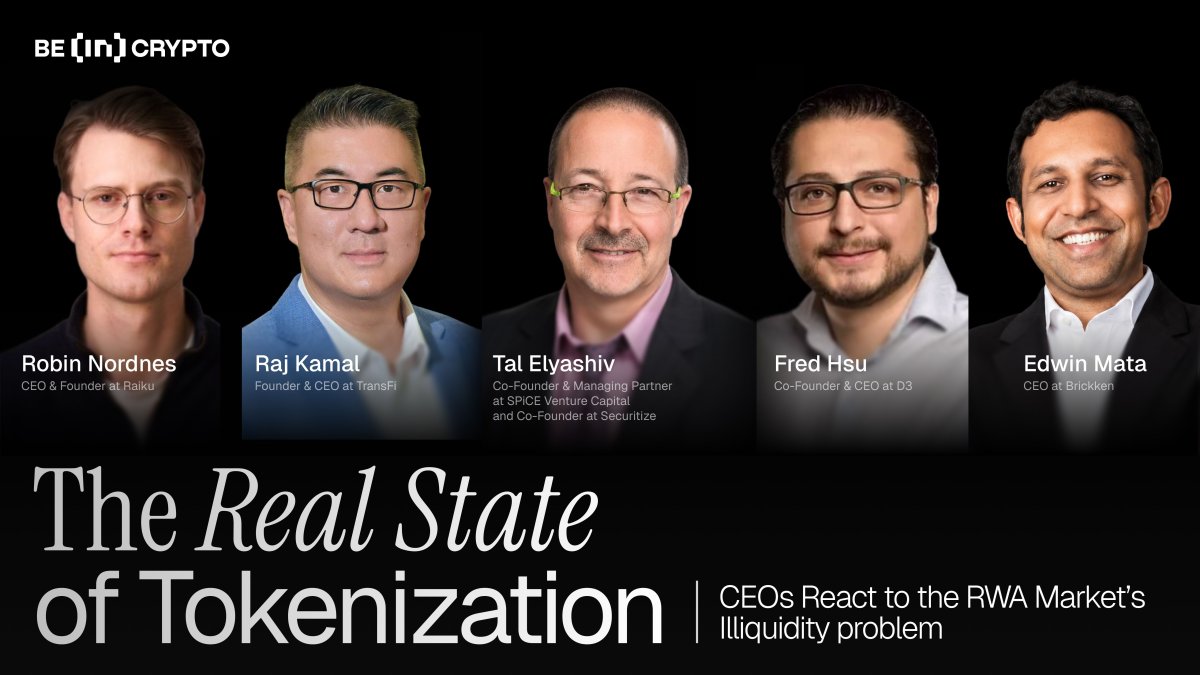
BeInCrypto ha chiesto a cinque dirigenti del settore di rispondere ai risultati del rapporto.
Securitize: La Prima Fase Non Riguardava Mai il Trading Pubblico
Tal Elyashiv, Co-Fondatore e Managing Partner di SPiCE Venture Capital e Co-Fondatore di Securitize, ha affermato che il risultato del rapporto sulle azioni tokenizzate indica un vero problema strutturale.
“La mia posizione su ciò che il rapporto mostra riguardo alla tokenizzazione delle azioni/equity è che questa tokenizzazione deve avvenire alla fonte. La tokenizzazione che non include la piena proprietà è problematica al meglio, e completamente sbagliata IMHO. Questo è esattamente ciò che Securitize sta facendo.”
Elyashiv ha anche sostenuto che una bassa attività di trasferimento non dovrebbe essere letta come un fallimento in ogni caso. Molti dei primi prodotti tokenizzati erano progettati per l'emissione istituzionale, la conformità e la liquidazione, piuttosto che per il trading secondario pubblico.
“Molti dei primi asset tokenizzati erano fondi (fondi VC, fondi privati). La tokenizzazione in questi casi non è stata fatta per facilitare il trading al dettaglio/pubblico, ma piuttosto per aggiornare l'infrastruttura di emissione istituzionale, la conformità e la liquidazione. BUIDL, ad esempio, è stato creato per casi d'uso istituzionali di TradFi e DeFi (e questo è ciò che serve)”
Questa visione corrisponde a una delle distinzioni centrali del rapporto. Alcuni asset sono Distribuiti e possono muoversi attraverso le ferrovie della blockchain pubblica. Altri sono Rappresentati, utilizzando la blockchain principalmente come un registro digitale di una posizione off-chain.
Per Elyashiv, quella prima fase doveva dimostrare resilienza prima che gli asset tokenizzati potessero passare a una distribuzione più ampia.
“La fase precedente doveva avere successo e mostrare resilienza, così come chiarezza normativa, prima di passare alla fase di trading pubblico. Ma stiamo entrando in quella fase.”
Raiku: L'attività dipende da un'esecuzione prevedibile
Robin Nordnes, CEO e Fondatore di Raiku, ha affermato che i dati sulla dormienza indicano un problema infrastrutturale più profondo.
Il rapporto ha rilevato che più della metà del valore di mercato tokenizzato non mostrava attività di trasferimento settimanale. Nordnes ha detto che questo non riguarda principalmente la qualità degli asset o la regolamentazione. Ha affermato che le istituzioni hanno bisogno di un'esecuzione prevedibile prima di gestire attivamente il capitale on-chain.
“Il risultato sulla dormienza non mi sorprende, e non penso che sia principalmente una questione normativa o di qualità degli asset,” afferma Nordnes. “Quello che sentiamo costantemente dagli allocatori istituzionali è che non gestiranno attivamente il capitale on-chain fino a quando non possono rispondere con fiducia a due domande: la mia transazione verrà eseguita, e quando... Per il mantenimento passivo questo è tollerabile. Per il trading attivo, la gestione del collaterale o il riequilibrio intraday, non lo è.”
Questa questione diventa più importante se gli asset tokenizzati vengono utilizzati per il trading attivo, la gestione del collaterale o le operazioni quotidiane dei fondi. In quei contesti, l'incertezza riguardo ai tempi di regolamento può influenzare gli spread, i buffer di liquidità e le decisioni di portafoglio.
“La commissione di transazione è in realtà la parte minore del problema,” spiega Nordnes. “Il costo maggiore dell'incertezza di esecuzione è tutto ciò che la circonda: gli spread più ampi che devi gestire se non puoi garantire il timing, i buffer di liquidità che detieni perché potresti non eseguire quando ne hai bisogno, le posizioni che semplicemente non prendi perché l'incertezza rende il trade non modellabile.”
D3: I Punti Deboli Mostrano Dove Potrebbe Venire la Crescita
Il rapporto ha rilevato che solo uno dei 12 classi di attivi ha raggiunto la maturità di grado produttivo: il debito del Tesoro statunitense.
Fred Hsu, Co-Fondatore e CEO di D3, ha detto che questa scoperta non dovrebbe essere letta solo come una debolezza. Invece, ha detto che mostra dove la tokenizzazione potrebbe avere più spazio per creare valore.
“Solo i titoli di stato hanno raggiunto finora il grado produttivo, e quasi ogni altra classe è ancora concentrata o sperimentale. Questo sembra una debolezza, ma è davvero una mappa di dove si trova il valore. Le classi che non sono mai maturate sono i mercati frammentati e illiquidi che la finanza tradizionale non ha mai valutato bene, perché tracciare la proprietà e muovere valore costava troppo. L'attivo è sempre stato reale, ciò che mancava era un modo per raggiungerlo. L'infrastruttura che finalmente raggiunge quei mercati è ciò che decide da dove proviene la prossima fase di crescita,” ha detto Hsu a BeInCrypto.
I Treasury sono più facili da tokenizzare perché la classe di attivi è liquida, familiare e più facile da valutare per le istituzioni. Attivi più complessi, inclusi il credito privato, le materie prime, il settore immobiliare e le azioni tokenizzate, affrontano ancora barriere legali, operative e di distribuzione.
TransFi: Gli stablecoin mostrano dove la tokenizzazione funziona già
Raj Kamal, Fondatore e CEO di TransFi, ha affermato che i risultati del rapporto dovrebbero essere considerati insieme agli stablecoin, che il rapporto esclude dalla sua cifra principale di $60 miliardi per il mercato RWA.
Kamal ha sostenuto che gli stablecoin rimangono il chiaro esempio di tokenizzazione che risolve problemi del mondo reale su larga scala.
“A mio avviso, la vera tokenizzazione RWA che sta risolvendo problemi del mondo reale sono gli stablecoin. Dove c'è una tokenizzazione di un attivo del mondo reale – il dollaro USA. Attraverso USDC e USDT, miliardi di dollari di stablecoin stanno rendendo più veloci, più facili, più prevedibili e più economici i pagamenti per rimesse, flussi B2B, stipendi e pagamenti per freelance, checkout di e-commerce, flussi di tesoreria aziendale e flussi di forex e molti altri pagamenti.”
Questo argomento non cancella il divario di liquidità nei titoli e nei fondi tokenizzati. Ma dimostra che la tokenizzazione può funzionare quando il prodotto risolve un chiaro problema di flusso di lavoro.
Kamal ha affermato che la prossima ondata di adozione potrebbe provenire dai pagamenti e dai casi d'uso aziendali, dove gli stablecoin hanno già una forte domanda.
“E i punti di prova provengono da un numero sempre crescente di grandi istituzioni tradizionali che cercano di entrare nell'emissione di stablecoin, Western Union, PayPal, banche e altri. E la realtà è che stiamo appena grattando la superficie dei pagamenti tradizionali da trilioni di dollari che probabilmente si sposteranno verso le stablecoin. Dovremmo celebrare questo chiaro cambiamento di gioco nei pagamenti globali come prova del funzionamento delle RWA,” osserva Kamal.
Brickken: Il Mercato Sta Ancora Costruendo il Livello di Accesso
Edwin Mata, CEO di Brickken, ha dichiarato che i numeri del rapporto riflettono un mercato ancora nelle fasi iniziali di adozione istituzionale.
Ha detto che la prima fase della tokenizzazione si è concentrata sulla fiducia, sulla prontezza normativa e su un'infrastruttura conforme. La fase successiva dipenderà da quanto diventerà facile accedere e utilizzare gli asset tokenizzati.
“Questi numeri hanno senso e riflettono lo stato attuale del mercato, la tokenizzazione è ancora nelle fasi iniziali di adozione istituzionale ed è così che doveva essere. La prima fase è sempre stata incentrata sulla fiducia: dimostrare che la tecnologia funziona, soddisfare i requisiti normativi, ottenere un'infrastruttura conforme. In sostanza, quel lavoro preliminare non è tempo sprecato, ma piuttosto la base su cui sarà costruito tutto il resto.”
Mata ha paragonato il percorso futuro alle stablecoin. A suo avviso, gli asset tokenizzati cresceranno quando risolveranno problemi aziendali pratici, non semplicemente perché esistono sulla blockchain.
Ha detto che i vincitori saranno le piattaforme che rendono gli asset tokenizzati scopribili, interoperabili e utilizzabili nei flussi di lavoro reali.
I mercati tokenizzati stanno andando nella stessa direzione, poiché la regolamentazione si chiarisce (il Clarity Act o il MiCA in Europa sono un buon esempio) e l'infrastruttura matura, i vincitori saranno in ultima analisi coloro che costruiscono il livello di accesso: scoperta, livelli di interoperabilità, l'infrastruttura che trasforma un asset tokenizzato da un record statico in qualcosa su cui le aziende e le istituzioni possono effettivamente fare affidamento e costruire.
Il takeaway: la tokenizzazione ha valore, ma non ancora profondità
Il rapporto non mostra che la tokenizzazione sia morta. Mostra che il mercato è ancora nelle fasi iniziali della sua struttura.
Gli asset esistono. Le principali istituzioni sono coinvolte. I tesoretti hanno raggiunto una maturità di livello produttivo. Ma gran parte del mercato rimane concentrata, ristretta o inattiva sulla catena.
Questo rende chiara la fase successiva. La tokenizzazione non scalerà solo con la creazione di più asset. Ha bisogno di migliori regolamenti, conformità, distribuzione, esecuzione e accesso.
La prima fase ha dimostrato che un valore reale può essere rappresentato sulla catena. La fase successiva determinerà se quegli asset possono diventare mercati finanziari attivi.
Leggi il rapporto completo di BeInCrypto Intelligence qui.
Fonte: BeInCrypto